视频音乐与软件会员订阅已成为日常消费,国内与国外在价格、内容和服务上的差异越来越明显。同样一项订阅,国外往往收费更高,却提供更完整片库与较少广告,国内则价格较低,但权益分层复杂。这种差异不仅影响每月账单,也牵动版权采购、平台竞争与消费者选择,因此值得认真比较。
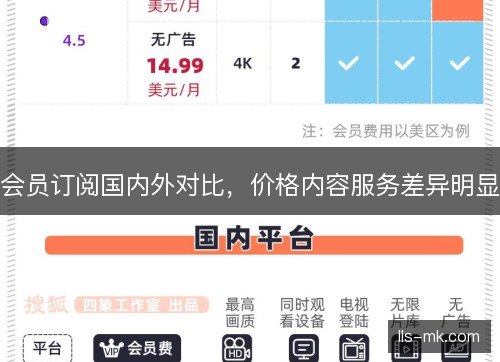
先看价格,国内长视频会员连续包月多在十五到三十元之间,音乐会员常见八到十五元,联合会员还能把多项权益打包。国外奈飞标准套餐已涨到十五美元以上,声田个人订阅约十美元,迪士尼与苹果音乐也多次调价。换算成人民币后,国外月度支出通常高出数倍,学生与家庭套餐才稍显温和。
内容层面,国外订阅常以全球影视、体育赛事和原创剧集为卖点,奈飞与迪士尼投入巨额制作,片库覆盖多国。国内长视频依赖国产剧、综艺、动漫和纪录片,独播剧决定拉新,音乐版权则分散在多家。国外一处订阅可见较多地区作品,国内往往要买多个会员才能覆盖想看的节目。
服务体验同样拉开距离。国外订阅普遍支持多用户档案、跨设备同步、离线观看与较高画质,部分套餐完全无广告。国内基础会员仍可能遇到片头广告、弹窗和推荐位,投屏清晰度受限,电视端还要额外加钱。超前点播与单集付费曾让用户觉得买会员只是入场券,服务边界因此常被讨论。
平台采取的做法并不相同。国内常用低价包月、联合会员和节日活动拉动规模,用广告和增值收入补足订阅。国外更依赖独家内容与账户共享规则,奈飞打击密码共享并推出含广告低价档,迪士尼也跟随涨价与分层。一个以量换收入,一个以内容提价,路径差异带来体验差异。
价格差异背后有收入水平与消费习惯。国内用户对月度支出敏感,免费与广告模式长期存在,平台很难一开始就定高价。国外订阅付费习惯成熟,用户愿为独家内容买单,平台也能通过家庭套餐提高每户收入。版权采购、制作成本与汇率变化叠加,最终反映在标价与权益组合上。
内容投入是另一条主线。奈飞每年在原创剧与电影上花费巨大,迪士尼依靠漫威与星战等系列维持吸引力,苹果音乐与声田则要向唱片公司支付版权。国内长视频为争夺独播剧付出高额版权费,综艺与剧集制作也水涨船高,但会员费偏低,平台长期亏损,只能通过涨价和分层改善报表。
服务差异与监管和竞争有关。国外对自动续费、取消入口和广告标注有较严要求,用户维权渠道也较成熟。国内市场竞争激烈,平台不断试探权益边界,基础会员、体育会员、电视会员层层叠加。用户虽不满,却因内容分散和迁移成本高,难以用脚投票,这反过来让平台有空间调整规则。
消费者感受最直接。国内用户常抱怨买了会员仍有广告、投屏受限、热剧要另付,觉得性价比下降。国外用户则面对接连涨价、共享限制和内容从一处移到另一处,订阅账单逐年增加。为了省钱,跨区订阅、家庭拼车、按月切换成为常见做法,也催生账号交易与灰色共享。
这些差异正在改变产业逻辑。国内平台过去靠低价扩大会员规模,再用广告和资本市场故事支撑估值,如今增长见顶,必须提高单个用户收入。国外平台发现涨价过猛会流失用户,于是推出含广告套餐和更细分的档位。订阅生意从抢人转向留人,内容质量与服务细节重新变得关键。
两种市场也在互相借鉴。国内平台开始学习国外分层定价,把无广告、高画质、多设备做成不同档位,也尝试会员积分与专属活动。国外平台则吸收国内的低价广告模式,在部分国家推出更便宜但插播广告的订阅。奈飞、迪士尼与声田都在测试组合套餐,爱奇艺、腾讯视频和芒果TV也把体育、动漫、少儿内容拆开售卖。
往后看,价格不会简单趋同。国内会员费仍低于国外,但上涨压力存在,平台会用连续包年、家庭共享和广告档缓和用户情绪。国外价格高位运行,分层更细,广告套餐与捆绑销售继续扩大。内容方面,本地原创与全球独家并行,体育赛事和热门剧集仍是拉动订阅的硬通货,服务体验则成为留客关键。
规则与监管会继续影响差异。自动续费提醒、取消路径、广告标识和未成年人保护,正在成为国内外共同议题。国外一些市场要求取消像订阅一样简单,国内也在整治默认勾选与退订困难。谁先把权益写清楚、把价格标明白,谁就更容易获得信任,会员续订率也会更稳定。
对普通消费者而言,会员订阅不只是每月一笔小支出,而是数字生活里的长期契约。价格高低可以比较,内容多少可以盘点,服务好坏却常在付款后才显现。国内外差异提醒人们,便宜未必省心,昂贵也未必全能。看清权益边界、按需组合服务,正在变成一项基本消费能力,也会倒逼平台把规则讲得更透明。
未来几年,会员订阅竞争会从单纯拼价格转向拼内容、拼服务与拼透明度。mk体育官方网址国内平台若只靠涨价和拆分权益,用户会用拼车和切换来回应;国外平台若忽视价格敏感人群,也会被广告套餐和替代品分流。奈飞、迪士尼、声田、爱奇艺、腾讯视频、芒果TV和网易云音乐都要面对同一道题,尊重用户的选择,才能把订阅关系维持得更久。